
Maßnahmen vor Jahresende 2026 – für Unternehmer
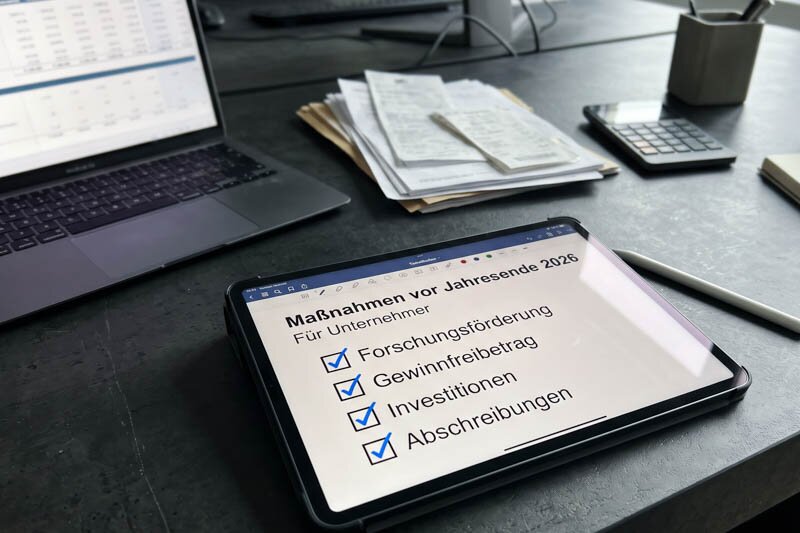
In der gerade wirtschaftlich herausfordernden Zeit sollte der näher rückende Jahreswechsel auch dieses Mal wieder zum Anlass für einen Steuer-Check genommen werden. Denn es finden sich regelmäßig Möglichkeiten, durch gezielte Maßnahmen legal Steuern zu sparen bzw. die Voraussetzungen dafür zu schaffen. Darüber hinaus kommt es 2027 auch zu einigen Änderungen.
Apply for group taxation
Bei Kapitalgesellschaften kann durch die Bildung einer Unternehmensgruppe die Möglichkeit geschaffen werden, Gewinne und Verluste der einbezogenen Gesellschaften auszugleichen. Voraussetzungen sind die finanzielle Verbindung (Kapitalbeteiligung von mehr als 50 % und Mehrheit der Stimmrechte) seit Beginn des Wirtschaftsjahres sowie ein entsprechend beim Finanzamt eingebrachter und sorgsam unterfertigter Gruppenantrag (auch über FinanzOnline). Bei allen Kapitalgesellschaften, die das Kalenderjahr als Wirtschaftsjahr haben (d.h. Bilanzstichtag 31.12.) ist der Gruppenantrag bis spätestens 31.12.2026 einzubringen. Gleiches gilt für die Aufnahme in eine bestehende Steuergruppe (z.B., weil eine neue Beteiligung am 1.1.2026 erworben wurde). Künftig gilt es bei Gruppenbildungen auch die Erhöhung der Körperschaftsteuer von 23 % auf 24 % für Gewinne über 1 Mio. € ab dem Veranlagungsjahr 2028 zu berücksichtigen. Hier greift die höhere Körperschaftsteuer auf Ebene des Gruppenträgers auf das Gruppenergebnis, auch wenn alle oder einzelne Gruppenmitglieder für sich unter 1 Mio. € liegen.
Research funding - research premium
Die Forschungsprämie von 14 % ist als Steuergutschrift konzipiert und wirkt daher sowohl in Gewinn- als auch in Verlustjahren. Überdies sind die Forschungsaufwendungen unabhängig von der Inanspruchnahme der Forschungsprämie steuerlich abzugsfähig. Die für die Prämie relevanten Forschungsaufwendungen können Personal- und Materialaufwendungen für F&E-Tätigkeiten, Gemeinkosten, Finanzierungskosten und unmittelbar der Forschung und Entwicklung dienende Investitionen (einschließlich der Anschaffung von Grundstücken) umfassen. Die Forschungsprämie ist für die Eigenforschung (diese muss im Inland erfolgen) der Höhe nach nicht gedeckelt. Für die Geltendmachung der Forschungsprämie ist die Vorlage eines positiven Gutachtens der FFG (Anforderung über FinanzOnline) erforderlich. Im Gegensatz dazu ist die Bemessungsgrundlage für Auftragsforschung – Voraussetzung ist wiederum, dass es sich um einen inländischen Auftragnehmer handelt - beim Auftraggeber mit 1.000.000 € begrenzt. Die Vorlage eines FFG-Gutachtens ist bei der Auftragsforschung nicht erforderlich. Im Rahmen der Bemessungsgrundlage der eigenbetrieblichen Forschung kann auch ein fiktiver Unternehmerlohn angesetzt werden kann. Dieser beträgt 50 € pro für Forschung und Entwicklung geleistete Tätigkeitsstunde, maximal 86.000 € pro Person.
Tax-free allowance
Der Gewinnfreibetrag steht allen natürlichen Personen unabhängig von der Gewinnermittlungsart zu und beträgt bis zu 15 % des Gewinnes. Bis zu einem Gewinn von 33.000 € steht jedem Steuerpflichtigen ohne Nachweis ein Grundfreibetrag von 15 % zu; für die Geltendmachung eines höheren Freibetrags sind entsprechende Investitionen erforderlich. Begünstigte Investitionen umfassen grundsätzlich abnutzbare körperliche Anlagen und (derzeit noch) Wohnbauanleihen bzw. auch andere Wertpapiere wie z.B. Bundesanleihen, Bank- und Industrieschuldverschreibungen oder bestimmte Investment- und Immobilienfonds (sofern auch zur Deckung von Pensionsrückstellungen geeignet). Die Nutzungsdauer bzw. Behaltefrist beträgt jeweils 4 Jahre. Scheiden dem Betrieb gewidmete Wertpapiere vor dem Ablauf von 4 Jahren aus, so kann eine Ersatzbeschaffung durch Realinvestitionen erfolgen bzw. ist bei vorzeitiger Tilgung eine Wertpapierersatzanschaffung binnen 2 Monaten möglich. Bei Inanspruchnahme einer Betriebsausgabenpauschalierung steht nur der Grundfreibetrag zu (dies gilt auch bei der Pauschalierung für Kleinunternehmer). Der Gewinnfreibetrag vermindert auch die GSVG-Bemessungsgrundlage und somit neben der Steuerbelastung auch die Sozialversicherungsbelastung. Der Gewinnfreibetrag beträgt für Gewinne von 33.000 € bis 178.000 € 13 %, für Gewinne zwischen 178.000 € und 353.000 € 7 % und für Gewinne zwischen 353.000 € und 583.000 € nur 4,5 % - für den darüber hinaus gehenden Teil der Gewinne entfällt der Freibetrag zur Gänze. Der Freibetrag beträgt daher maximal 46.400 €. Achtung: Die Investitionsmöglichkeit in Wertpapiere gilt nur mehr für das Jahr 2026. Für die Jahre 2027 bis 2029 entfällt die Begünstigung.
Advance payments (half-year depreciation) and timing of payment/receipt for income and expenditure calculation software
Für Investitionen, die nach dem 30.6.2026 getätigt werden, kann unabhängig vom Anschaffungszeitpunkt in der zweiten Jahreshälfte die halbe Jahres-AfA abgesetzt werden. Das Vorziehen von Investitionen spätestens in den Dezember 2026 kann daher Steuervorteile bringen. Geringwertige Wirtschaftsgüter (max. 1.000 €) können sofort zur Gänze abgesetzt werden. E-A-Rechner können grundsätzlich durch die Ausnutzung des Zufluss-, Abflussprinzips eine temporäre Verlagerung der Steuerpflicht erzielen. Für Investitionen seit 1.7.2020 kann alternativ zur linearen AfA eine degressive AfA in Höhe von 30 % geltend gemacht werden. Dieser Prozentsatz ist auf den jeweiligen Buchwert (Restbuchwert) anzuwenden. Ausgeschlossen von dieser i.d.R. beschleunigten Abschreibung sind allerdings Investitionen in Gebäude, KFZ (nicht aber Investitionen in Elektrofahrzeuge), Firmenwerte oder immaterielle Wirtschaftsgüter, die nicht den Bereichen Digitalisierung, Ökologisierung oder Gesundheit/Life-Science zuzuordnen sind. Jedenfalls ausgeschlossen von der degressiven AfA sind Investitionen in unkörperliche Wirtschaftsgüter, die zur entgeltlichen Überlassung bestimmt sind oder von konzernzugehörigen Unternehmen/beherrschenden Gesellschaftern erworben wurden. Für gebrauchte Wirtschaftsgüter kann ebenso wenig die beschleunigte Abschreibung in Anspruch genommen werden wie für Anlagen, die der Förderung, dem Transport oder der Speicherung fossiler Energieträger dienen sowie Anlagen, welche fossile Energieträger direkt nutzen. Für Elektrizitätsunternehmen verringert sich in den Jahren 2027 bis 2029 die degressive AfA von 30 % auf 10 %.
However, for expenses listed in § 19(3) of the EStG (e.g., consulting, rental, sales, administrative, and interest costs etc.), only a one-year advance payment is tax-deductible! Regularly recurring income or expenses that are due at the end of the year are to be attributed to the calendar year to which they economically belong if they are paid within 15 days before or after 31 December. So-called "outstanding receivables" which are paid later only at the creditor's request are, however, considered to have already been received (in the old year).
Erhöhten Investitionsfreibetrag (IFB) ausnützen
Seit 2023 konnte für die Anschaffung oder Herstellung von bestimmten Wirtschaftsgütern des abnutzbaren Anlagevermögens mit einer betriebsgewöhnlichen Nutzungsdauer von zumindest 4 Jahren ein Investitionsfreibetrag geltend gemacht werden. Bis Ende 2026 gilt noch der erhöhte IFB von 20 % (statt 10 %) bzw. für ökologische Investitionen von 22 % (statt 15 %). Ein Vorziehen von begünstigten Investitionen kann sich daher noch lohnen. Die Basis für den IFB ist jährlich mit 1 Mio. € begrenzt, so dass sich durch ein gezieltes Vorziehen oder Verschieben von Investitionen Gestaltungsmöglichkeiten ergeben. Für Wirtschaftsgüter, für die ein Gewinnfreibetrag geltend gemacht wird, steht kein IFB zu.
Accelerated depreciation on buildings
An accelerated depreciation rate applies to buildings acquired or constructed after 30 June 2020. In the first year, the depreciation on the acquisition or construction costs is three times the percentage rate that would "normally" apply (7.5 % for business use and 4.5 % for non-business use), and in the following year, it is twice that rate (5 % and 3 % respectively). From the second year onwards, the depreciation rate is 2.5 % for business use and 1.5 % for letting and leasing.
Für Wohngebäude im Betriebs- und Privatvermögen ist eine noch attraktivere Abschreibung möglich, sofern der Neubau zwischen 1.1.2024 und 31.12.2026 fertiggestellt wird und bestimmte ökologische Standards eingehalten werden ("Klimaaktiv Bronze-Standard"). Es kann dann in den ersten drei Jahren nach Fertigstellung der 3-fache-Wert der AfA angesetzt werden – bei Einkünften aus Vermietung und Verpachtung sind das jeweils 4,5 % für drei Jahre (keine Halbjahres-AfA).
Replacement acquisitions on capital gains from assets
Natural persons can defer immediate taxation of capital gains on business assets held in fixed assets for at least seven years by (partially) transferring them to the acquisition or production costs of new investments (tax deferral effect).
Compliance with the turnover threshold for small businesses
Diese Umsatzsteuerbefreiung (ohne Vorsteuerabzug) ist nur bei einem Jahresbruttoumsatz von bis zu 55.000 € möglich. Unternehmer, die Gefahr laufen, diese Grenze im Jahr 2026 zu überschreiten, sollten - sofern möglich (und sofern auch im Vorjahr die Grenze überschritten worden ist) – den Abschluss der Leistungserbringung auf 2027 verschieben. Ein Verschieben lediglich des Zahlungseingangs ist nicht ausreichend für die Einhaltung der Kleinunternehmergrenze.
GSVG exemption
Kleinstunternehmer (Jahresumsatz unter 55.000 €, Einkünfte unter 6.613,20 €) können eine GSVG-Befreiung für 2026 bis 31. Dezember 2026 beantragen. Berechtigt sind Jungunternehmer (max. 12 Monate GSVG-Pflicht in den letzten 5 Jahren), Personen ab 60 Jahren (Regelpensionsalter) bzw. Personen über 57 Jahre, wenn die genannten Grenzen in den letzten 5 Jahren nicht überschritten wurden. Die Befreiung kann auch während des Bezugs von Kinderbetreuungsgeld oder bei Bestehen einer Teilversicherung während der Kindererziehung beantragt werden. Diesbezüglich gilt eine monatliche Grenze von 551,10 € bzw. ein monatlicher Umsatz von 4.583,33 € (jeweils im Durchschnitt). Achtung: Ab 2027 werden auch Umsätze aus Land- und Forstwirtschaft miteingerechnet. Betroffen von der geänderten Praxis sind unter anderem all jene Land- und Forstwirte, die neben ihrer bäuerlichen Tätigkeit in geringem Ausmaß auch gewerblich tätig sind.
Prepayment of GSVG contributions
In income and expenditure calculators, a prepayment of GSVG contributions is recognised if its amount corresponds to the estimated back payment for the relevant year. If you expect a back payment, you can reduce or smooth your profit by making a voluntary prepayment, thereby potentially avoiding disadvantageous progression leaps.
Network cards for the self-employed
Selbständige können (nicht auf andere übertragbare) Netzkarten für den öffentlichen Verkehr im Ausmaß von 50 % der Ausgaben pauschal als Betriebsausgaben absetzen, sofern diese auch für betriebliche Fahrten verwendet werden.
Retention obligations
Mit 31.12.26 endet grundsätzlich die 7-jährige Aufbewahrungspflicht für Geschäftsunterlagen des Jahres 2019. Weiterhin aufzubewahren sind Unterlagen, welche für ein anhängiges Abgaben- oder sonstiges behördliches/gerichtliches Verfahren von Bedeutung sind. Aufzeichnungen und Unterlagen betreffend Grundstücke (i.S.d. UStG) sind allgemein 22 Jahre aufzubewahren. Keinesfalls sollten Unterlagen vernichtet werden, die zur Beweisführung z.B. bei Produkthaftung, Eigentums-, Bestands- und Arbeitsvertragsrecht dienen. Unterlagen im Zusammenhang mit COVID-19 Unterstützungen wie die Investitionsprämie, Kurzarbeitsbeihilfe oder für die 1. Phase des Härtefallfonds müssen 10 Jahre aufbewahrt werden. Eine Aufbewahrungspflicht von 7 Jahren gilt für Unterlagen i.Z.m. dem Härtefallfonds (außer Phase 1), Fixkostenzuschuss I bzw. 800.000, Ausfallsbonus I, II, III sowie Verlustersatz.
Deductibility of donations
Spenden aus dem Betriebsvermögen an bestimmte Forschungseinrichtungen und der Erwachsenenbildung dienende Lehreinrichtungen wie auch Universitäten können bis zu einem Maximalbetrag von 10 % des Gewinnes Betriebsausgabe sein. Zusätzlich und betragsmäßig unbegrenzt können auch Geld- und Sachspenden, die mit der Hilfestellung bei Katastrophenfällen zusammenhängen, geltend gemacht werden, sofern sie der Werbung dienen. Auch Spenden für mildtätige Zwecke, Tierschutz und an freiwillige Feuerwehren sind als Betriebsausgabe absetzbar. Wesentlich ist mitunter, dass die Spenden empfangende Organisation bzw. der Spendensammelverein in der BMF-Liste aufscheint und dass die Spende im Jahr 2026 geleistet wurde. Unter gewissen Voraussetzungen (Gemeinnützigkeit) können auch Spenden an Schulen, Kindergärten, Kultureinrichtungen oder Sportvereine abgesetzt werden. Eine doppelte Berücksichtigung einer bestimmten Spende als Betriebsausgabe und als Sonderausgabe ist nicht möglich. Zu beachten ist auch, dass betriebliche und private Spenden zusammen das Maximum von 10 % des Gesamtbetrags der Einkünfte nicht überschreiten dürfen. Seit 2024 ist auch die Zuwendung von Lebensmitteln an begünstigte mildtätige Einrichtungen einkommensteuerlich steuerneutral möglich.
Securities cover for pension provisions
To avoid tax penalties, securities with a nominal value of at least 50 % of the tax pension provision amount reported at the end of the previous financial year must be held within the business assets at the end of the financial year. It is therefore advisable to check that sufficient cover is in place before the end of the year.
Energy levy refund
Die Antragstellung für das Kalenderjahr 2021 hat bis spätestens 31.12.2026 zu erfolgen.
Image: Illustrative representation (generated by AI)
© ebit Steuerberatung GmbH | Client Information